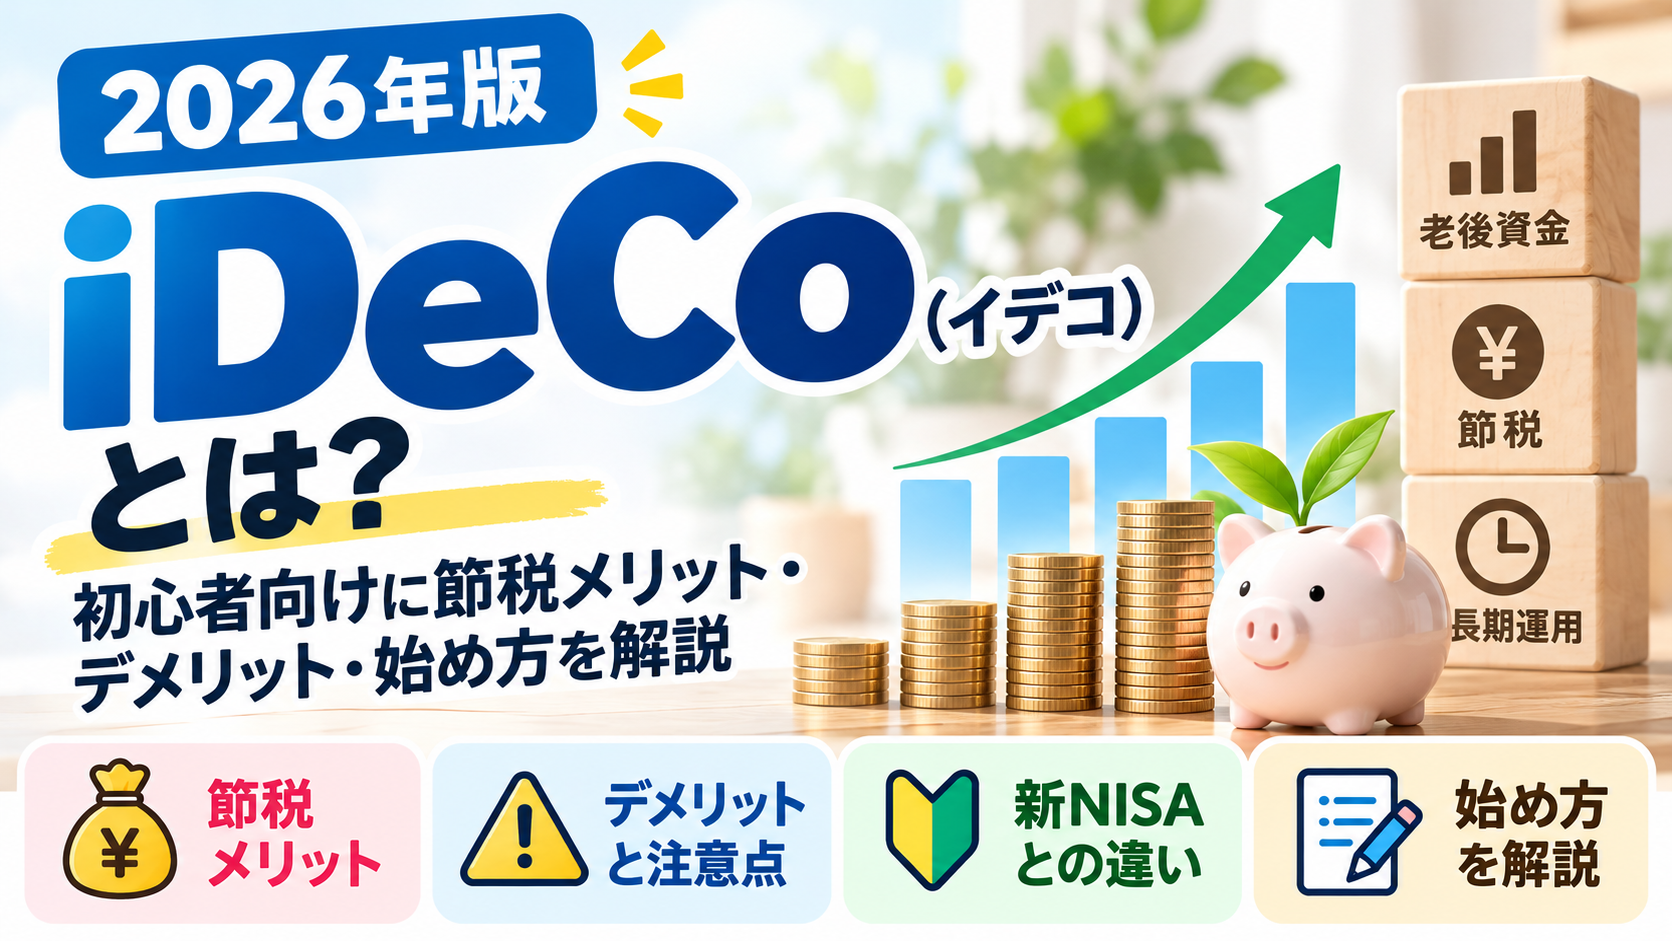
「老後の生活費が心配」「将来に向けて資産形成を始めたい」
そんな方に知ってほしい制度が、**iDeCo(イデコ)**です。
iDeCoは、自分で掛金を積み立てて運用する私的年金制度です。
最大の特徴は、掛金が全額所得控除になるなど、税制上の優遇を受けられること。
この記事では、iDeCoの基本的な仕組みからメリット・デメリット、新NISAとの違い、2026年の制度改正まで、初心者にもわかりやすく解説します。
1. iDeCoとは?
iDeCoの正式名称は「個人型確定拠出年金」です。
公的年金に上乗せして、老後の資金を自分で準備する制度です。
基本的な仕組みは次のとおりです。
- 毎月一定の金額を積み立てる
- 投資信託や定期預金などから運用商品を選ぶ
- 長期間にわたって資産を運用する
- 原則60歳以降に年金または一時金として受け取る
iDeCoは月額5,000円から始められます。
ただし、原則として60歳まで資産を引き出せないため、長期間使わないお金で始めることが重要です。
2. iDeCoの3つのメリット
① 掛金が全額所得控除になる
iDeCoの大きなメリットは、積み立てた掛金が全額所得控除の対象になることです。
例えば、毎月1万円を積み立てた場合、年間の掛金は12万円になります。
仮に所得税率が10%、住民税率が10%の方なら、年間約2万4,000円の税負担軽減が期待できます。
ただし、実際の節税額は所得や適用税率によって異なります。所得税が課税されていない場合などは、同じ節税効果を得られません。
② 運用益が非課税になる
通常、投資信託などの運用益には約20%の税金がかかります。
しかし、iDeCoでは運用期間中の利益に対する課税が繰り延べられ、非課税で再投資できます。
そのため、長期間の資産形成に活用しやすい制度です。
③ 受け取り時にも税制優遇がある
iDeCoの資産は、原則60歳以降に受け取れます。
受け取り方法によって、次の税制優遇があります。
- 一時金で受け取る場合:退職所得控除
- 年金で受け取る場合:公的年金等控除
ただし、受け取り時に必ず非課税になるわけではありません。退職金や公的年金の金額などによって税負担が変わります。
3. iDeCoのデメリットと注意点
① 原則60歳まで引き出せない
iDeCoは老後資金を準備する制度なので、原則として60歳まで途中引き出しができません。
住宅購入、教育費、生活費など、近い将来に必要なお金は別に確保しておきましょう。
また、60歳から受け取るには、原則として通算加入者等期間が10年以上必要です。
② 元本割れの可能性がある
投資信託を選んだ場合、運用成果によっては資産が減少することがあります。
iDeCo自体が利益を保証するわけではありません。
③ 手数料がかかる
iDeCoでは、加入時や掛金の納付時、金融機関によっては口座管理などに手数料がかかります。
金融機関を選ぶ際には、運用商品の信託報酬とあわせて確認することが大切です。
4. 新NISAとiDeCoの違い
どちらも資産形成に役立つ制度ですが、大きな違いがあります。
| 比較項目 | iDeCo | 新NISA |
|---|---|---|
| 主な目的 | 老後資金の形成 | 幅広い資産形成 |
| 掛金の所得控除 | あり | なし |
| 運用益の非課税 | あり | あり |
| 資金の引き出し | 原則60歳以降 | いつでも売却可能 |
| 口座管理手数料 | 原則あり | 制度上の口座管理手数料なし |
老後資金を準備しながら所得控除を活用したい方にはiDeCoが選択肢になります。
一方、住宅購入や教育費など、途中で使う可能性があるお金を運用する場合には、新NISAの方が柔軟です。
両方を併用することもできます。
5. 毎月1万円を20年間積み立てたら?
毎月1万円を20年間積み立てる場合を考えてみましょう。
積立元本は次のとおりです。
1万円 × 12か月 × 20年間 = 240万円
仮に年率3%で運用できた場合、20年後の資産は約328万円になります。
元本240万円に対し、運用益は約88万円です。
さらに、所得控除による節税効果も期待できます。
ただし、年率3%は仮定であり、将来の運用成果を保証するものではありません。手数料や受け取り時の税金も考慮する必要があります。
6. 2026年12月からiDeCoの制度が変わる
2026年12月1日から、iDeCoの制度改正が施行される予定です。
主な変更点は、掛金の拠出限度額の引き上げと、加入可能年齢の拡大です。
会社員などの第2号被保険者については、企業年金との共通拠出限度額が月額6万2,000円に引き上げられます。
企業年金に加入している場合は、企業型DCの事業主掛金や他制度掛金相当額を差し引いた金額がiDeCoの上限になります。
また、自営業者などの第1号被保険者については、国民年金基金との共通拠出限度額が月額7万5,000円に引き上げられます。
加入可能年齢についても、一定の条件を満たす60歳以上70歳未満の方に対象が拡大されます。
詳しい内容は厚生労働省の公式情報で確認できます。厚生労働省
7. iDeCoの始め方
iDeCoを始める基本的な流れは次のとおりです。
- 楽天証券やSBI証券など、iDeCoを取り扱う金融機関を選ぶ
- 加入資格と掛金の上限を確認する
- 口座開設を申し込む
- 運用商品を選択する
- 掛金を設定して積み立てを開始する
金融機関を選ぶ際には、手数料の安さ、運用商品の種類、管理画面の使いやすさなどを比較しましょう。
投資信託を選ぶ場合は、運用対象や信託報酬、リスクを確認することも大切です。
8. まとめ|iDeCoは老後資金を準備するための制度
iDeCoは、税制優遇を受けながら老後の資産形成を進められる制度です。
掛金の所得控除や運用益の非課税といったメリットがある一方、原則60歳まで引き出せないという制約があります。
そのため、生活費や教育費などを十分に確保したうえで、無理のない金額から始めることが大切です。
新NISAとiDeCo、それぞれの特徴を理解して、自分に合った資産形成を考えてみましょう。
「お金と暮らしの研究室」では、これからもNISA・iDeCo・投資信託・住宅ローンなど、暮らしに役立つお金の情報をわかりやすく紹介していきます。
参考資料
制度情報確認日:2026年10月17日
※本記事は一般的な情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。
コメント